Einmal im Jahr liegt sie im Briefkasten: die Renteninformation. Jeder, der älter als 27 Jahre ist und mehr als fünf Jahre in die Rentenkasse eingezahlt hat, bekommt sie.

Das bedeuten die Angaben auf der Renteninformation:

1. Regelaltersrente

Hier steht er: der Termin, an dem Sie ohne Abschläge in Rente gehen können. Sind Sie nach 1963 geboren? Dann beginnt Ihre Regelaltersrente einen Monat nach Ihrem 67. Geburtstag. Wer in Rente geht, bevor er den hier genannten Termin der Regelaltersrente erreicht hat, muss Abschläge in Kauf nehmen. Frühestens können Sie mit 63 Jahren in Rente gehen. Das gilt, wenn Sie mindestens 35 Jahre lang Beiträge in die Rentenversicherung gezahlt haben. Bestimmte Pausen ohne Beitragszahlungen können Sie anrechnen lassen, zum Beispiel wenn Sie arbeitslos waren.

2. Kranken- und Pflegeversicherungsbeiträge

Aktuell zahlen Rentner etwa 8,2 Prozent ihrer Rente für die Krankenversicherung und circa 2,35 Prozent für die Pflegeversicherung – Tendenz steigend.

Der Beitrag für die Krankenversicherung setzt sich aus einem festen Anteil und einem Zusatzanteil zusammen. Der feste Anteil liegt derzeit für alle Krankenkassen bei 14,6 Prozent. Die Hälfte davon (7, 3 Prozent) zahlen die Rentenversicherungsträger. Die andere Hälfte zahlen die Rentner selbst. Der Zusatzanteil ist bei den verschiedenen Krankenkassen unterschiedlich hoch. Als Richtwert können Sie derzeit etwa 0,9 Prozent veranschlagen. Den Zusatzanteil zahlen die Rentner selbst.
Am Beitrag für die Pflegeversicherung beteiligen sich die Rentenversicherungsträger nicht. Pflegeversicherungspflichtige Rentner zahlen seit dem 1. Januar 2015 einen Beitrag von 2,35 Prozent ihrer Rente. Beihilfeberechtigte Rentner zahlen nur die Hälfte, also 1,175 Prozent. Eine weitere Ausnahme gilt für kinderlose Rentner: Unter Umständen zahlen sie 2,6 Prozent.

3. Steuern

Wie viel Steuern Sie auf Ihre gesetzliche Rente zahlen müssen, hängt davon ab, wann Sie in Rente gehen. Ab 2040 müssen Rentner ihre komplette Rente versteuern (100 Prozent). Die Steuer wird bis dahin schrittweise angehoben. 2016 sind 72 Prozent der Rente steuerpflichtig. Auf 28 Prozent zahlen die Rentner keine Steuer. Der sich daraus ergebende Rentenfreibetrag wird nach Eintritt in die Rente berechnet. Der Eurobetrag bleibt dann lebenslang gleich – auch dann, wenn der Staat die Rente erhöht. Auch wenn Sie Ihre Rente zu 100 Prozent versteuern müssen, gilt aber noch der steuerliche Grundfreibetrag. Er wird jährlich angepasst. 2016 liegt er für Alleinstehende bei 8.652 Euro (Verheiratete: 17.304 Euro). Die Steuer wird erst ab dem Grundfreibetrag berechnet. Wer weniger als den Grundfreibetrag bekommt, zahlt keine Steuern.

4. Voraussetzungen für volle Erwerbsminderung

• Sie haben die Regelaltersgrenze noch nicht erreicht.

• Sie können aufgrund einer Krankheit oder Behinderung weniger als drei Stunden am Tag arbeiten. Ein ärztliches Attest bestätigt das. Oder Sie können aus gesundheitlichen Gründen nur zwischen mindestens drei, aber weniger als sechs Stunden am Tag arbeiten und sind arbeitslos, weil sie keine entsprechende Stelle finden. Oder Sie arbeiten in einer Werkstatt für behinderte Menschen oder ähnlichen Einrichtung und können wegen Art und Schwere Ihrer Behinderung nicht auf dem allgemeinen Arbeitsmarkt tätig sein.

• Sie sind seit mindestens fünf Jahren in der gesetzlichen Rentenversicherung.

• Sie zahlen seit mindestens drei Jahren den Pflichtbeitrag in die gesetzliche Rentenversicherung ein. Seit 2015 sind das 18,7 Prozent des sozialversicherungsrechtlich relevanten Bruttoeinkommens.

Tipp: Unter Umständen können Sie sich bei den fünf Jahren unter anderem Erziehungszeiten anrechnen lassen. Informieren Sie sich!

5. Künftige Regelaltersrente

Unter der künftigen Regelaltersrente sind zwei Beträge aufgelistet.

Der obere Betrag gibt an, wie hoch Ihre Regelaltersrente (s. Punkt 1) wäre, wenn Sie ab sofort nicht mehr in die gesetzliche Rentenversicherung einzahlen würden.

Der untere Betrag gibt an, wie hoch Ihre Regelaltersrente wäre, wenn Sie bis zum regulären Renteneintritt weiter so viel einzahlen würden wie im Durchschnitt der letzten fünf Jahre.

6. Rentenanpassung

Die Renteninformation informiert über Ihre voraussichtliche Rente in der Zukunft. Tatsächlich kann aber niemand mit Sicherheit vorhersagen, ob der Staat in der Zwischenzeit die Renten erhöht oder senkt. Dieser Absatz gibt daher an, wie sich Ihre Rente in absoluten Beträgen verändern würde, wenn sie jährlich um ein beziehungsweise zwei Prozent steigen würde.

7. Kaufkraftverlust

Für einen Euro konnte man vor einigen Jahren noch mehr kaufen als heute. Bis Sie in Rente gehen, wird der Euro wahrscheinlich noch weniger wert sein. Dieser Kaufkraftverlust wurde bei der Berechnung in der Renteninformation nicht berücksichtigt. Der Absatz weist deshalb darauf hin.

8. Zusätzlicher Vorsorgebedarf

Ihre gesetzliche Rente wird weit unter Ihrem letzten Einkommen liegen. Diese Differenz bezeichnet man als „Versorgungslücke“. Mit einer privaten Altersvorsorge können Sie diese Lücke verringern. Vereinbaren Sie einen Termin mit Ihrem Kundenberater. Wir beraten Sie gern und sagen Ihnen, welche Altersvorsorge für Sie am besten geeignet ist.

[gravityform id=“11″ title=“true“ description=“true“]
Alle Informationen, die sich hier im Text wiederfinden, haben wir für Sie gründlich recherchiert und aufbereitet. Neue Regulierungen können jedoch immer dazu führen, dass sich Informationen ändern. Umfassendere Inhalte zum Thema Renteninformation finden Sie unter

www.deutsche-rentenversicherung.de/

Stand Oktober 2016
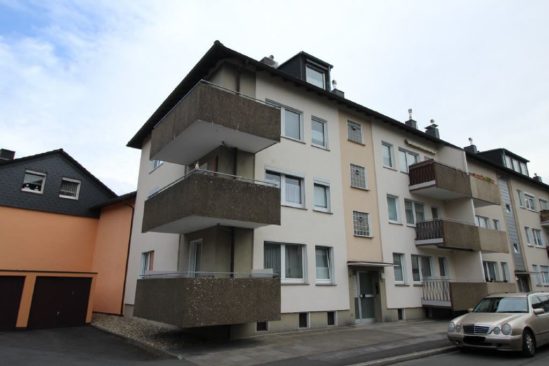
Objektbeschreibung

In einer kleinen Seitenstraße von Witten-Heven finden Sie diese in 1990 ausgebaute Eigentumswohnung in einem 1958 errichteten 7-Familienhaus. Der Ortskern, mit Einkaufsmöglichkeiten und Bus- sowie Straßenbahnanbindungen, ist fußläufig gut zu erreichen.

[button color=“red“ url=“https://magazin.sparkasse-witten.de/wp-content/uploads/2016/11/45250035-182579.pdf“]Exposé als PDF laden[/button]

Die Wohnung verfügt über einen Kaminofen im Wohnbereich, eine großzügige Loggia in Südwestausrichtung und einen PKW-Stellplatz. Durch die neue Heizung aus 2016 und die in 2012 bzw. 2013 erfolgte Wärmedämmung von Dach und Fassade wurden bereits energetische Modernisierungen durchgeführt.

Die Anbindung an das überregionale Verkehrsnetz ist durch die schnelle Erreichbarkeit der Autobahn gegeben.

Aufteilung

Diele, Wohnzimmer, Küche, Schlafzimmer, Abstellraum, Kinderzimmer, Badezimmer, Abstellraum (Loggia), Loggia

Ausstattung

  • Gasetagenheizung mit Warmwasseraufbereitung Brennwert Kombigerät Viessmann aus 2016
  • Energieverbrauchskennwert: 139 kWh/(m²*a) – Effiz.-Kl E
  • Kunststofffenster mit Isolierverglasung aus 1990
  • 1 Stellplatz
  • Kaminofen im Wohnzimmer
  • Tageslichtbad mit Badewanne und Waschmaschinenanschluss
  • Holztüren mit Holzzargen
  • Dach mit Wärmedämmung aus 2012
  • Fassadendämmung aus 2013

Lage

  • der Ortskern von Heven ist fußläufig gut zu erreichen
  • Bus- und Straßenbahnanbindung
  • gute Autobahnanbindung
  • Nahe zur Kemnader Stausee
  • PLZ 58455
  • Ort Witten

Sonstiges

Bezug nach Absprache.

Objektnummer

SIP-ID 45250035-182579

Preise

  • Kaufpreis 129.000 €
  • Kaufpreis pro m² 1.667,74 €
  • Käuferprovision 3,57 % (inkl. MwSt.)

Flächen

  • Wohnfläche 77,35 m²
  • Gesamtfläche 77,35 m²
  • Anzahl Zimmer 3,5
  • Stellplatz Freiplatz 1

Ausstattung

Wesentlicher Energieträger Gas

Zustand

  • Baujahr 1990
  • Energieausweis
  • Energieausweistyp Verbrauchsausweis
  • Energieverbrauchkennwert 139 kWh/(m²*a)
  • Effizienzklasse E
  • Baujahr lt. Energieausweis 1958
  • Gebäudeart Wohngebäude
  • Wesentlicher Energieträger Gas

Vorsorgen fürs Alter ist immer eine gute Idee. In jedem Fall. Denn schon heute ist bekannt: Es wird immer schwieriger, im Alter alleine mit der gesetzlichen Rente über die Runden zu kommen. Doch wann sollten Sie anfangen, sich um die Altersvorsorge zu kümmern? Und welche Art der Vorsorge passt zu Ihnen? Wir stellen Ihnen sieben verschiedene Spar-Typen vor. Sind Sie auch dabei?

Die Einsteiger

161124_vorsorgetypen_artikelbild_einsteiger

Frisch von der Schule? Gerade die Universität abgeschlossen? Nur die wenigsten haben sich zu diesem Zeitpunkt schon Gedanken über ihre Altersvorsorge gemacht. Bis zum Renteneintritt dauert es schließlich noch lange. Doch wie sagt das Sprichwort? Der frühe Vogel fängt den Wurm. Warum also nicht schon jetzt anfangen?

Unsere Tipps:

So flexibel wie Sie kann auch die Art Ihrer Vorsorge sein. Beginnen Sie mit Fondssparen und wählen Sie selber den Betrag aus. Sie können die Sparrate jederzeit verändern oder aussetzen. Ganz wie Sie möchten. Ein weiteres Plus: Es gibt keine Mindestlaufzeit, so dass Sie immer aussteigen können.

Der Einstieg in den Beruf heißt auch: Sie haben einen Arbeitgeber, der sich mit vermögenswirksamen Leistungen an Ihrem Vermögensaufbau beteiligen kann. Das funktioniert sowohl über das Fondssparen als auch beim Bausparen. Zusätzliches Plus: Auch der Staat beteiligt sich mit einer Arbeitnehmerzulage an Ihren Sparplänen.

Auch beim Riester-Sparen erhalten Sie eine Förderung vom Staat.

Die Familie

161124_vorsorgetypen_artikelbild_familie

Herzlichen Glückwunsch zum Nachwuchs! Ganz klar, mit einem Baby haben Sie viel um die Ohren. Da bleibt wenig Zeit für Themen wie Altersvorsorge. Eines sollten Sie jedoch nicht vergessen: Ein Kind oder auch mehrere bedeuten zusätzliche, finanzielle Förderungen.

Unser Tipp:

Beim Riester-Sparen gibt es neben der Grundzulage auch eine Kinderzulage. Das heißt, Sie erhalten jedes Jahr pro Kind einen festen Betrag. Das sind bei Kindern, die vor 2008 geboren wurden 185 Euro. Für alle jüngeren sogar 300 Euro.

Die Mutigen

161124_vorsorgetypen_artikelbild_mutige

Wenn es um Rendite geht, scheuen Sie kein Risiko? Dann verraten wir Ihnen etwas: Mit dieser Einstellung gehören Sie zu einer sehr kleinen Gruppe. Nur ein Prozent der Deutschen sind bereit, Geldanlagen mit hohem Risiko zu nutzen. Die Aussicht auf Gewinn ist zwar relativ groß, aber auch genauso unsicher. Doch nicht selten werden die Mutigen belohnt.

Unser Tipp:

Investieren Sie in Aktien. Gerade wenn Sie diese langfristig halten, steigt die Wahrscheinlichkeit, dass sie Gewinne abwerfen. Wer seit 1965 sein Geld über einen Zeitraum von zehn Jahren in den Dax investiert hat, erwirtschaftete damit in 47 von 50 Fällen eine positive Rendite.

Die Vorsichtigen

161124_vorsorgetypen_artikelbild_vorsichtige

Bei 57 Prozent der Deutschen steht Sicherheit an erster Stelle, wenn es um ihre Anlagen geht. Auch die Tatsache, dass sichere Anlageformen wegen der Niedrigzinsphase derzeit wenig abwerfen, hat daran wenig geändert.

Unser Tipp:

Es ist richtig: Das gute, alte Sparbuch ist besser als gar nichts. Noch ertragreicher ist oft jedoch ein Riester-Sparplan. Hier müssen Sie sich außerdem um Ihre Anlagen keine Sorgen machen und bekommen jährlich Zulagen vom Staat obendrauf.

Die Bauherren

161124_vorsorgetypen_artikelbild_bauherren

Wie klingt das: ein kleines Häuschen, ein feiner Garten mit Gemüsebeet, ein eigener Parkplatz vor dem Haus … Na, leuchten Ihre Augen? Den Traum von der eigenen Immobilie haben viele. Jetzt ist die Zeit gekommen.

Unser Tipp:

Nicht ohne Grund steht die selbst genutzte Immobilie für die Mehrzahl der Deutschen mittlerweile auf Platz eins beim Thema Altersvorsorge. Denn gerade in Zeiten, in denen andere Anlageformen kaum Zinsen abwerfen, ist die eigene Immobilie eine gute Idee. Wer heute baut, zahlt morgen keine Miete und hat mehr Geld fürs Leben. Also worauf warten Sie noch? Schaffe, schaffe, Häusle baue.

Na, haben Sie sich entdeckt? Wir haben Sie neugierig gemacht? Dann vereinbaren Sie einen Beratungstermin, jetzt gleich hier:

[gravityform id=“11″ title=“true“ description=“true“]

Unwissenheit schützt vor Strafe nicht – dieses Sprichwort gilt auch im Winter. Denn viele Dinge, die wir in der kalten Jahreszeit täglich tun, sind eigentlich verboten und werden – wird man erwischt – mit einem Bußgeld belegt. Was Sie also besser nicht mehr tun sollten, hat unser Partner, die ÖRAG Rechtsschutz, hier mal zusammengestellt:

1.) Die richtigen Reifen: Laut Straßenverkehrsordnung (StVO) darf ein Kraftfahrzeug bei Glatteis, Schneeglätte, Schneematsch oder Eis- und Reifglätte nur mit den richtigen Reifen gefahren werden. M+S-Reifen reichen hierfür aus (§ 2 Nr. 3a StVO). Wer sich jedoch nicht daran hält, muss künftig 60 Euro, bei einer Behinderung des Straßenverkehrs sogar 80 Euro (plus ein Punkt in Flensburg) bezahlen.

2.) Die Sichtverhältnisse: Richtig gefährlich und deshalb auch sehr teuer wird es für denjenigen, der zu schnell fährt, während die Sicht durch Nebel, Schneefall oder Regen eingeschränkt ist. 80 Euro (plus ein Punkt in Flensburg) sind dann als Regelbußgeld fällig. Achtung: Bei einer Überschreitung der Geschwindigkeit um mehr als 31 km/h bei Sichtweiten unter 50 Metern drohen innerorts bis zu 160 Euro Bußgeld und ein Monat Fahrverbot. Bei mehr als 70 km/h Überschreitung sind es bis zu 680 Euro und drei Monate Fahrverbot.

3.) Das Guckloch: Eine beliebte, aber sehr gefährliche Unsitte ist das Guckloch in der Windschutzscheibe. Sind die Scheiben (und Außenspiegel) nicht ausreichend von Schnee und Eis befreit, wird ein Verwarngeld von mindestens zehn Euro fällig.

4.) Das Warm-laufen-Lassen: Ebenfalls zehn Euro werden fällig, wenn Sie Ihr Auto morgens warm laufen lassen, etwa um mit der Heizungsluft die vereiste Scheibe aufzutauen. Die Straßenverkehrsordnung schreibt in § 30 vor, dass bei der Benutzung von Fahrzeugen unnötiger Lärm und vermeidbare Abgasbelastungen verboten sind.

5.) Die Fahrzeugbeleuchtung: Sämtliche Beleuchtungseinrichtungen des Fahrzeuges müssen vor Fahrtantritt von Eis und Schnee befreit werden. Zuwiderhandlungen kosten 20 Euro. Das Bußgeld erhöht sich auf 35 Euro, wenn es aufgrund dessen zu einer Sachbeschädigung kommt. Das Gleiche gilt im Übrigen auch, wenn die Beleuchtung im Sommer verschmutzt ist.

Übrigens: Auch wer das Autodach (25 Euro) oder das Nummernschild (5 Euro) nicht vom Schnee befreit muss ein Bußgeld zahlen.

Gut für das Alter vorzusorgen heißt so viel Geld wie möglich zurücklegen. Aber nicht nur. Denn auch Steuervorteile und Förderungen helfen Ihnen dabei, mehr aus Ihrem Geld zu machen.

1. Staatliche Riester-Zulage

Riester-Sparer erhalten bis zu 154 Euro Grundzulage und ggf. eine Kinderzulage. Doch viele wissen nicht, dass sie förderberechtigt sind.

Unser Tipp: Füllen Sie jährlich den Zulagen-Antrag aus. So gehen Sie auf Nummer sicher, dass Sie keine Zulage verpassen.

2. Steuern sparen mit Riester

Ihre Riester-Beiträge können Sie bis maximal 2.100 Euro als Sonderausgaben von der Steuer absetzen. Dabei werden Zulagen und Beiträge verrechnet. Ist der Abzug als Sonderausgabe für Sie vorteilhafter als die Zulage? Dann wird das vom Finanzamt automatisch berücksichtigt.

3. Rürup als Sonderausgaben absetzen

Starten Sie 2016, dann können Sie 82 Prozent Ihrer Rürup-Beiträge als Sonderausgaben von der Steuer absetzen. Füllen Sie dazu in Ihrer Einkommensteuererklärung die Anlage „Vorsorgeaufwand“ aus. In jedem folgenden Jahr erhöht sich der absetzbare Prozentsatz noch einmal um zwei Prozentpunkte, bis Sie im Jahr 2025 bei 100 Prozent ankommen. Als Alleinstehende/r können Sie jährlich maximal 22.766 Euro für eine Rürup-Rente absetzen. Für Ehepaare gelten 45.532 Euro.

4. Steuerfrei in die bAV einzahlen

Wer eine betriebliche Altersvorsorge (bAV) abgeschlossen hat, zahlt in der Sparphase auf die eingezahlten Beiträge weder Steuern noch Sozialabgaben. Vorausgesetzt, die Beiträge überschreiten nicht vier Prozent der Beitragsbemessungsgrenze. Die Beitragsbemessungsgrenze der Rentenversicherung wird vom Staat jedes Jahr neu festgelegt. 2016 liegt sie bei jährlich 74.400 Euro (West) beziehungsweise 64.800 Euro (Ost). Der Arbeitgeber behält die Beiträge direkt vom Bruttogehalt ein. In der Rentenphase müssen die ausgezahlten Leistungen dann mit dem individuellen Steuersatz versteuert werden. Ebenso fallen ggf. Abgaben an. Da beides im Ruhestand erfahrungsgemäß niedriger ist als im Erwerbsleben, profitieren Sie.

5. Vermögenswirksame Leistungen nutzen

Die bAV lohnt sich vor allem, wenn Ihr Arbeitgeber zusätzlich vermögenswirksame Leistungen zahlt. Maximal 40 Euro im Monat kann der Chef zusteuern. Übrigens nicht nur für die betriebliche Altersvorsorge. Auch zum Bausparen und Fondssparen können Sie vermögenswirksame Leistungen bekommen. Fragen Sie Ihren Arbeitgeber.

6. Sparen Sie mit einer privaten Rentenversicherung ohne Förderung Steuern

Sie haben eine private Rentenversicherung ohne Förderung? Dann punkten Sie bei der Auszahlung. Denn bei Ihren späteren Rentenzahlungen müssen Sie nur den Ertragsanteil versteuern. Wie hoch der Ertragsanteil ist, hängt von Ihrem Alter bei Beginn der Rente ab. Wer zum Beispiel mit 65 Jahren in den Ruhestand geht, muss nur 18 Prozent der privaten Rente mit dem individuellen Steuersatz versteuern.

Sie haben Fragen dazu? Vereinbaren Sie einfach einen Termin für ein Beratungsgespräch.

[gravityform id=“11″ title=“true“ description=“true“]

Alle Informationen, die sich hier im Text wiederfinden, haben wir für Sie gründlich recherchiert und aufbereitet. Neue Regulierungen können jedoch immer dazu führen, dass sich Informationen ändern.
Stand Oktober 2016
Riester-Rente, das bedeutet Steuervorteile und staatliche Zulagen. Die Grundzulage von 154 Euro pro Jahr ist Ihnen wie den meisten Deutschen sicher geläufig. Doch wussten Sie, dass es eine zusätzliche Kinderzulage gibt?

Diese gilt ab dem Jahr, in dem Ihr Baby geboren wird und endet zusammen mit dem Anspruch auf Kindergeld – also in der Regel mit dem 25. Geburtstag Ihres Kindes. Ist Ihr Kind vorher mit Ausbildung oder Studium fertig, endet die Förderung eher.

Bei Kindern mit Behinderung zahlt der Staat die Kinderzulage unter Umständen länger.

Die Höhe Ihrer Kinderzulage

Für jedes Kind, das vor 2008 geboren wurde, zahlt der Staat jährlich 185 Euro aufs Riester-Konto. Für jeden Heranwachsenden, der oder die 2008 und später geboren wurde, sind es 300 Euro im Jahr.

Welcher Elternteil bekommt die Kinderzulage?

Pro Kind kann nur ein Elternteil die Kinderzulage erhalten. Wenn bei Ehepaaren beide Eltern einen Riester-Vertrag haben, bekommt die Mutter die Kinderzulage. Sie können das aber ändern. Kreuzen Sie und Ihr Partner dazu im Zulagenantrag beide
das entsprechende Feld an. Der Antrag muss jedes Jahr neu gestellt werden. Bei nicht verheirateten Partnern erhält derjenige die Kinderzulage, der auch das Kindergeld bekommt.

So beantragen Sie die Kinderzulage

Sie haben Ihren Riester-Vertrag bei uns abgeschlossen? Dann erhalten Sie automatisch einmal jährlich einen Zulagenantrag.

Haben Sie die Kinderzulage bisher nicht in Anspruch genommen oder steht Nachwuchs ins Haus, können Sie darin alle
nötigen Angaben machen. Die Informationen zu Familienkasse und Kindergeldnummer finden Sie auf Ihrem Kindergeldbescheid.

Es geht noch einfacher: Wenn Sie möchten, übernehmen wir das jährliche Ausfüllen für Sie. Dafür brauchen wir von Ihnen einmalig eine Vollmacht für einen Dauerzulagenantrag. Und wenn Sie noch ein Baby bekommen? Teilen Sie uns
Änderungen einfach mit. Sie möchten dazu weiter beraten werden? Vereinbaren Sie hier schnell einen Termin mit uns.

[gravityform id=“11″ title=“true“ description=“true“]

Riester, Rürup, betriebliche Altersvorsorge (bAV) oder fondsgebundene Kapitallebensversicherung – es gibt viele Modelle zur Altersvorsorge. Folgen Sie dem Entscheidungsbaum und verschaffen Sie sich eine erste Orientierung.

161115_entscheidungsbaum_artikelbild

Ihre Altersvorsorge in guten Händen

Unsere Infografik stellt nur eine grobe Orientierung dar. Wir haben dabei allgemeine Tendenzen und Unterscheidungsmerkmale der verschiedenen Modelle berücksichtigt. Welche Altersvorsorge wirklich am besten zu Ihnen passt, hängt von Ihrer persönlichen Situation, aber auch von konkreten Produktangeboten ab. Wir erarbeiten die beste Lösung für Sie gern gemeinsam mit Ihnen. Besuchen Sie uns in Ihrer Sparkassen-Filiale.

[gravityform id=“11″ title=“true“ description=“true“]

Haben Sie schon einmal ausgerechnet, wie viel Geld Sie monatlich brauchen, um im Ruhestand gut über die Runden zu kommen? Ist es so viel wie Sie momentan verdienen? Oder können Sie Abstriche machen?

Wie viel Geld brauchen Sie zum Leben?

Die meisten kommen im Ruhestand mit weniger Geld aus, als sie zum Ende ihres Berufslebens zur Verfügung hatten. Noch vor einigen Jahren ging man davon aus, dass man mit rund 70 % des letzten Nettogehalts im Alter gut leben kann. Doch da die täglichen Kosten steigen und Rentner heute konsumfreudiger und unternehmungslustiger sind als früher, ist dieser Wert auf im Schnitt 80-85 % gestiegen.

Im Gegensatz dazu sinkt das Rentenniveau immer weiter. Schon heute ist Realität: Mit den jetzigen Rentenzahlungen bleibt das sorgenlose Rentendasein oftmals leider ein Traum.

Alte Ausgaben, neue Ausgaben

Ja, es ist richtig: Ist die Rente erst da, fallen gewisse Ausgaben weg. Sie müssen nicht mehr in die gesetzliche Rentenkasse, eine Lebensversicherung oder einen Riester-Sparplan einzahlen. Auch fallen Fahrtkosten weg, die bisher für Ihren Arbeitsweg entstanden sind. Da Ihre Kinder nun erwachsen sein dürften, müssen Sie sich außerdem nicht mehr um Unterkunfts- und Ausbildungskosten kümmern. Ebenso fallen für viele Immobilieneigentümer die monatlichen Raten weg, da das Darlehen mittlerweile getilgt wurde.

Die meisten brauchen daher im Ruhestand weniger Geld, als im Berufsleben. Doch es kommen auch neue Ausgaben hinzu. Haben Sie alle bedacht?

5 Dinge, für die Sie im Alter eventuell mehr Geld brauchen

1. Gesundheitskosten und Medikamente

Nicht selten nehmen mit dem Alter auch gesundheitliche Probleme zu. So steigen auch die Kosten für medizinische Behandlungen und Medikamente.

2. Energiekosten

Wer nicht mehr acht Stunden am Tag bei der Arbeit verbringt, hat mehr Zeit zu Hause. Das bedeutet auch, dass Ihre Kosten für Strom und Gas steigen.

3. Der Umzug und die Miete

Ein Umzug kann beides bedeuten: Geldersparnis oder aber erhöhte Kosten. Wer vom Land in die Stadt umzieht, zahlt bei der Miete oft drauf.

4. Neue Hobbies

Endlich Freizeit. Endlich die Gelegenheit, den langersehnten Sportkurs oder das Vivaldi-Konzert zu besuchen. Neue Hobbies und vermehrte Unternehmungen schlagen natürlich extra zu Buche.

5. Reisen in ferne Länder

Wenn einer eine Reise tut, so kann er was erzählen. Endlich im Ruhestand lohnen sich einige Ziele erst so richtig, da viel Zeit bleibt, um sie zu erkunden.

Wissen Sie, wieviel Geld Sie im Ruhestand brauchen werden? Wir empfehlen schon jetzt: Machen Sie den Check und notieren Sie, welche Kosten monatlich bei Ihnen anfallen werden. Diese können Sie dann ganz einfach mit Ihrem Rentenbescheid abgleichen. Wie groß ist die Differenz zwischen Ihrer zu erwartenden Rente und dem was Sie im Alltag brauchen? Wissen Sie darüber Bescheid, können Sie entsprechend vorsorgen.

Wir beraten Sie dazu natürlich gern. Vereinbaren Sie einfach einen Termin mit uns.

[gravityform id=“11″ title=“true“ description=“true“]

Jetzt sparen, wo es so gut wie keine Zinsen gibt? Das motiviert ja wohl kaum! Doch es gibt gute Gründe, es gerade jetzt zu tun.

Das Alter kommt mit Sicherheit

Jeder von uns wird älter. Und die meisten wissen: Wer eines Tages in Rente gehen möchte, braucht Geld. Und zwar sehr wahrscheinlich mehr, als die staatliche Rente hergeben wird. Was also tun? Vor allem, weil beim Sparen im derzeitigen Zinstief wenig Zinsen anfallen. Doch sparen bei niedrigen Zinsen ist immer noch besser, als gar nicht sparen, oder?
Überzeugen Sie sich selbst!

Ich habe mal ein paar Rechenbeispiele vorbereitet:

Rechenbeispiel 1: Laura, 34, möchte mit 67 Jahren in Rente gehen

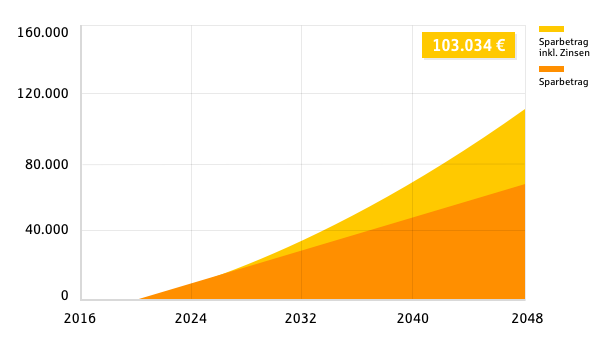
Laura kann monatlich 200 Euro fürs Alter sparen. Die Zinsen liegen bei ihrem Sparprodukt derzeit bei 0,3 Prozent. Nehmen wir für das Beispiel vereinfacht an, sie blieben dort konstant bis 2020. Dann wäre die Niedrigzinsphase vorbei. Und die Zinsen lägen von da an bis zu ihrem Rentenbeginn am 31. Dezember 2048 konstant bei 3 Prozent.

Fall 1: Laura spart nicht während der Niedrigzinsphase

Wenn Laura während der Niedrigzinsphase nicht spart, beginnt sie am 1. Januar 2021 mit 0 Euro und 3 Prozent Zinsen. Bei Renteneintritt hat sie 103.034 Euro gespart. 35.834 Euro davon sind Zinsen.

161108_warum-fuers-alter-sparen_artikelbild-1

Fall 2: Laura spart auch während der Niedrigzinsphase

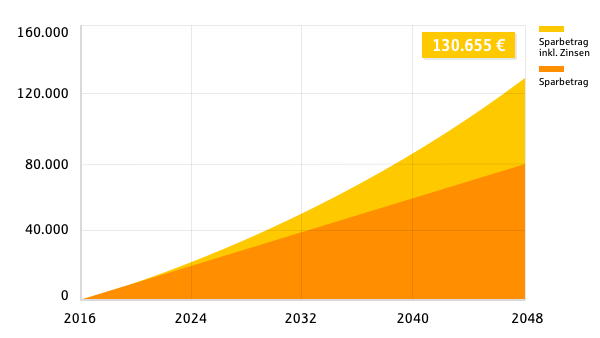
Wenn Laura vom 1. Januar 2016 bis 31. Dezember 2020 trotz niedriger Zinsen spart, hat sie Ende 2020 12.072 Euro angespart. Ab 2021 verzinst sich das Geld mit 3 Prozent. Bei Renteneintritt hat Laura 130.655 Euro auf der hohen Kante. Das sind über als 27.000 Euro mehr als in Fall 1.

Obwohl Laura während der Niedrigzinsphase auf ihren Beitrag nur wenig Zinsen bekommt, hat sie nach einigen Jahren bereits ein ordentliches Guthaben angespart. Außerdem machen die Zinsen über die Gesamtlänge der Laufzeit dank Zinseszins einen Unterschied von mehr als 15.000 Euro.

161108_warum-fuers-alter-sparen_artikelbild2

Rechenbeispiel 2: Beate, 55, will mit 63 Jahren in Rente gehen

Beate hat bereits seit vielen Jahren eine private Rentenversicherung. Sie hat bis zum 1. Januar 2016 bereits 80.000 Euro für ihr Alter angespart. Sie zahlt monatlich konstant 300 Euro ein. Auch in ihrem Beispiel nehmen wir an, dass sie aktuell 0,3 Prozent Zinsen bekommt. Ab 1. Januar 2021 liegen die Zinsen bis zu Beates Rentenbeginn am 31. Dezember 2024 bei 3 Prozent.

Fall 1: Beate setzt während der Niedrigzinsphase ihre Sparraten aus

161108_warum-fuers-alter-sparen_artikelbild3

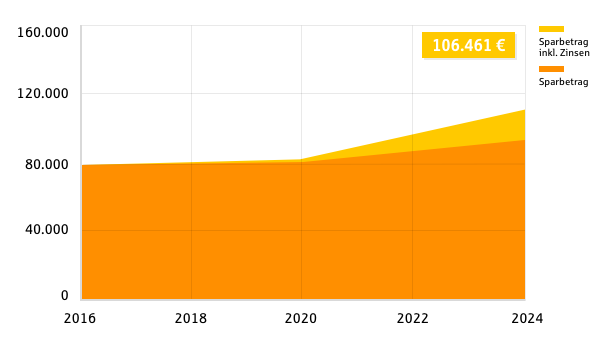
Setzt Beate während der Niedrigzinsphase die Sparraten aus, hat sie durch die 0,3 Prozent Zinsen auf ihre 80.000 Euro Anfang 2021 81.207 Euro. Ab Anfang 2021 zahlt sie wieder monatlich ein und bekommt 3 Prozent Zinsen. Bei Renteneintritt hat sie 106.461 Euro.

Fall 2: Beate spart auch während der Niedrigzinsphase

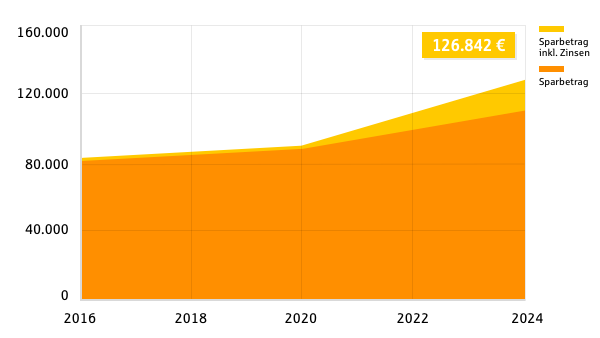
Wenn Beate 2016 bis Ende 2020 trotz des geringeren Zinssatzes von 0,3 Prozent weiterspart, hat sie Ende 2020 99.361 Euro angespart. Sie hat also deutlich Substanz aufgebaut. Ab 2021 verzinst sich dieses Geld in unserem – vereinfachten – Beispiel wieder mit 3 Prozent. Bis zu ihrem Rentenbeginn am 31. Dezember 2024 hat Beate 126.842 Euro auf der hohen Kante.
Die Sparrate während der Niedrigzinsphase auszusetzen, kostet Beate also mehr als 19.000 Euro für ihr Alter. Sparen lohnt sich also auch in der Niedrigzinsphase!

161108_warum-fuers-alter-sparen_artikelbild4

Rechnen Sie genau

Die Rechnungen haben nur Beispielcharakter und sind stark vereinfacht. Tatsächlich kann niemand sagen, wie lange die Niedrigzinsphase anhält. Auch schwanken die Zinssätze in der Regel stärker. Der Kaufkraftverlust ist nicht mit einberechnet. Wir rechnen Ihnen die Auswirkungen Ihrer Sparleistung gern genauer aus. Vereinbaren Sie einfach einen Termin!

[gravityform id=“11″ title=“true“ description=“true“]

Paydirekt ist das Online-Bezahlverfahren der Sparkassen und Banken in Deutschland. Mit paydirekt zahlen Sie Ihre Online-Käufe bequem, sicher und direkt mit Ihrem Sparkassen-Girokonto. Wir gehen mit Ihren Daten – wie Sie es seit Jahrzehnten kennen – vertraulich um. Zudem gelten bei paydirekt das Bankgeheimnis und der deutsche Datenschutz.

Hier können Sie sich für die unser Bezahlsystem schnell und einfach anmelden.

Einige Online-Händler geben Ihnen satte Rabatte beim Online-Kauf mit paydirekt. Schauen Sie mal, vielleicht ist ja was dabei für Sie.

Übrigens, gut einkaufen kann man auch in Witten. Wir haben hier ganz tolle Geschäfte, in denen Sie eine gute Beratung und faire Preise erwarten.

Wenn es aber dann doch mal online sein soll, hier die Rabattangebote, befristet bis zum 15.11.2016.

Lensbest
Bezahlen Sie mit paydirekt und sichern Sie sich jetzt 15 % Rabatt auf alle Produkte bei @Lensbest! Der Rabatt gilt für das gesamte Sortiment ohne Mindestbestellwert.

https://www.lensbest.de/paydirektaktion


Art Caffé
Sicher online zahlen – und Premium Kaffee genießen. Bezahlen Sie Ihre Einkäufe bei @roestereiartcaffe mit paydirekt und sichern Sie sich bis zum 15.11.2016 10 % Rabatt auf alle Produkte. Der Rabatt wird bei der Nutzung von paydirekt automatisch abgezogen.

http://www.art-caffe.de


Biorausch
Gönnen Sie sich eine pflegende Auszeit und schonen Sie gleichzeitig Ihr Portemonnaie. Mit paydirekt erhalten Sie bei @biorausch 10 % Rabatt auf alle Produkte. Der Rabatt wird bei der Nutzung von paydirekt automatisch abgezogen.

http://biorausch.com


Dr. Koster Customs
Hier ein besonderes Schmankerl für aller Motorrad-Liebhaber: Bezahlen Sie mit paydirekt und sichern Sie sich 5 % Rabatt auf exklusive Produkte. Der Rabatt wird bei der Nutzung von paydirekt automatisch abgezogen.

http://www.dr-koster-customs.com


Kosmetikkaufhaus
Sichern Sie sich 10 % Rabatt auf alles – wenn Sie mit paydirekt, dem neuen Bezahlverfahren made in Germany, im Online-Shop von @kosmetikkaufhaus bezahlen. Der Rabatt wird bei der Nutzung von paydirekt automatisch abgezogen.

https://www.kosmetikkaufhaus.de


Niederegger
Kühle Nächte, immer dunklere Tage … Zeit für etwas Süßes! Mit dem Code PAYDIREKT16 erhalten Sie bei Ihrem Einkauf ein Marzipanbrot bei @Niederegger.Marzipan.Lübeck gratis!

http://shop.niederegger.de


Parfum.de
Zauberhafte Düfte für besondere Momente – gibt’s bei @ParfumGmbH. Und wenn Sie mit @paydirekt bezahlen, erhalten Sie sogar 5 Euro Rabatt auf jeden Einkauf ab 30 Euro. Der Rabatt wird bei der Nutzung von paydirekt automatisch abgezogen.

https://www.parfum.de


Taste&Bake
Backen Sie Ihren Lieblingskuchen einfach selbst! @tasteandbake.de sorgt mit außergewöhnlichen Torten für jeden Anlass für ein perfektes Gelingen. Wenn Sie mit paydirekt bezahlen, erhalten Sie bis zum 15.11.2016 ein Überraschungspaket.

http://www.tasteandbake.de


Tateetata
Draußen wird’s kalt und ungemütlich. Was hilft da mehr, als eine heiße Tasse leckerer Tee? Sichern Sie sich jetzt 10 % Rabatt auf alles bei @tateetata, wenn Sie mit paydirekt bezahlen. Der Rabatt wird bei der Nutzung von paydirekt automatisch abgezogen.

https://www.tateetata.de


Die Wohnung oder das eigene Haus kindgerecht gestalten – gerade für Familien mit kleinen Kindern ist das sehr wichtig. Mit nur wenigen Maßnahmen können Sie Ihren Haushalt kindersicher machen.

Küche
In der Küche sollten Sie ihre Kinder besonders vor heißen Herdplatten schützen, zum Beispiel mit einem entsprechenden Schutzgitter. Mit Hilfe von Kindersicherungen an Schubladen und Schranktüren werden scharfe Gegenstände und Reinigungsmittel sicher verstaut.

Badezimmer
Im Badezimmer ist es häufig feucht, ein rutschiger Boden kann schnell zur Stolperfalle werden. Anti-Rutsch-Matten, speziell in Badewanne und Dusche, verhelfen zu einem sicheren Stand. Ein Temperaturregler sorgt dafür, dass sich Kinder nicht aus Versehen mit heißem Wasser verbrühen. Medikamente, Kosmetika und spitze Gegenstände wie Nagelschere oder Rasierer können Sie in einem abschließbaren Schrank außer Reichweite der Kinder aufbewahren.

Wohnzimmer
Für Kinder ist das Wohnzimmer mit großer Sofalandschaft und vielen Schränken ein wahres Spiel- und Kletterparadies. Umso wichtiger ist hier eine kindgerechte Gestaltung. Achten Sie darauf, TV- und HiFi-Geräte kippsicher zu montieren, Regale und Schränke in der Wand zu verankern sowie lose Kabel zusammenzubinden und hinter Möbelstücken zu verstauen. Zusätzlich empfiehlt sich ein Rutschschutz für Teppiche.

Garten und Balkon
Ob Garten oder Balkon – auch hier lässt sich vorbeugen: Vermeiden Sie Kletterhilfen wie Blumentöpfe auf dem Balkon. Im Garten sollten Sie Heckenschere, Spaten und Co. in der Garage oder einem Schuppen lagern. Wer einen Teich oder Pool hat, kann diesen mit einem Poolalarm, einer Abdeckung oder einem Zaun sichern. Schaukel und Rutsche gehören fest im Boden verankert.

Sonstiges
Weitere kritische Stellen in Haus und Wohnung sind Fenster, Steckdosen und Treppen. Für alle Bereiche gibt es spezielle Kindersicherungen. Ein Fehlerstrom-Schutzschalter schützt zusätzlich. Bei offenen Treppenlösungen sollten Sie beachten, dass der Stufenabstand geringer als zwölf Zentimeter ist. Treppengitter an beiden Zugängen bewahren Kleinkinder vor gefährlichen Klettertouren.

Das könnte Sie auch interessieren: Babyboom und Eigenheim

Das ist eine gute Nachricht: Deutschland erlebt einen Babyboom. Im Jahr 2015 wurden rund 738.000 Kinder geboren. Das sind etwa 23.000 Neugeborene oder 3,2 Prozent mehr als noch im Vorjahr. Damit kamen laut Statistischem Bundesamt im vergangenen Jahr so viele Kinder auf die Welt wie schon seit 15 Jahren nicht mehr.

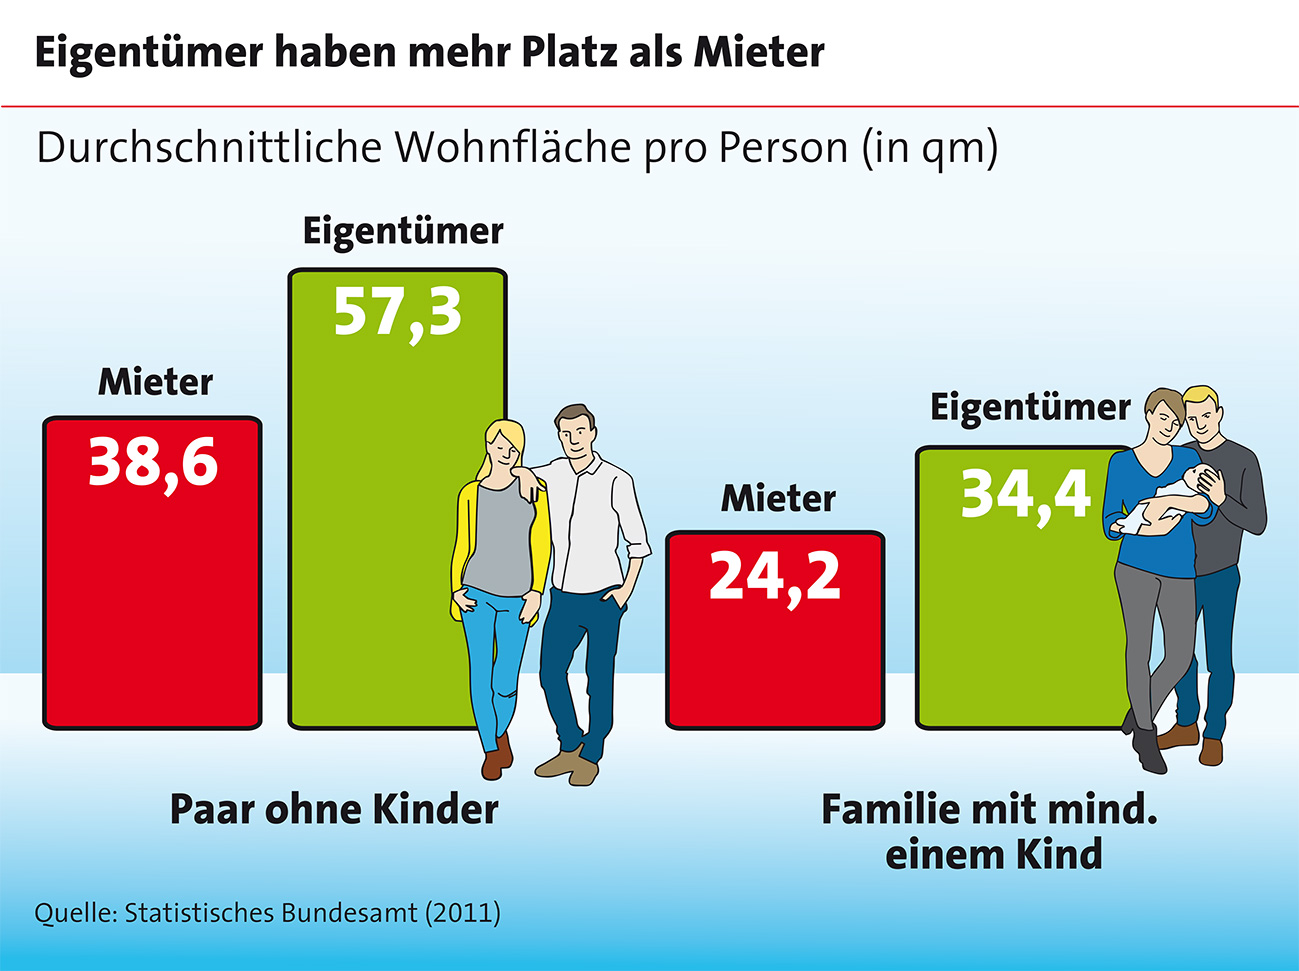
Mit der Familiengründung beginnen viele Menschen, über Wohneigentum nachzudenken. Ein Ergebnis der von der LBS beauftragten Studie „Macht Wohneigentum glücklich“ der Universität Hohenheim zeigt: Etwa jeder Dritte der befragten Immobilienbesitzer entschied sich auch aufgrund der Familienplanung für den Schritt ins Eigenheim. Aktuell lebt mit 58 Prozent mehr als die Hälfte aller Familien in den eigenen vier Wänden. Gründe dafür gibt es viele. Wohneigentum bietet deutlich mehr Platz: Während Mieterhaushalte in Deutschland auf durchschnittlich etwa 69 Quadratmetern leben, stehen Immobilienbesitzern laut Statistischen Bundesamt fast 122 Quadratmeter zur Verfügung. Ein großes Plus vor allem für Familien, denn das bedeutet auch: mehr Platz zum Spielen für die Kinder. Zudem sind Eigentümer unabhängig und können so beispielsweise großzügigere Kinderzimmer einplanen. Oft hat das Eigenheim auch einen eigenen Garten, in dem sich der Nachwuchs austoben kann.

LBS_INFO-09_2016_4ZU3
Auch aus finanzieller Sicht ist das Eigenheim attraktiv. Aus vielen Umfragen weiß man, dass die meisten Menschen lieber ihre eigenen vier Wände abzahlen, statt jeden Monat die Miete auf ein fremdes Konto zu überweisen. Dank der momentan günstigen Zinsen können sich viele Familien das jetzt auch leisten, denn der monatliche Aufwand für das eigene Zuhause ist oft kaum höher als die Miete.

Tipps, wie man Haus oder Wohnung kindersicher machen kann

Bausparer können sich zudem die historisch niedrigen Zinsen über Jahrzehnte sichern, denn bei einem Bausparvertrag stehen die Konditionen für die gesamte Laufzeit fest. So lässt sich die Finanzierung des Eigenheims verlässlich kalkulieren und die Familie gewinnt Planungssicherheit auf lange Sicht.

Tipp: Wer riestert hat Anspruch auf Kinderzulagen

Seit 2008 unterstützt der Staat den Erwerb der eigenen vier Wände mit der Wohn-Riester-Förderung. Vor allem Familien können davon profitieren. So bekommt jeder Förderberechtigte eine jährliche Grundzulage von bis zu 154 Euro. Für jedes kindergeldberechtigte Kind, das ab 2008 geboren wurde, winken weitere 300 Euro, für alle älteren Kinder maximal 185 Euro. Die volle Förderung erhalten Riester-Sparer, wenn sie pro Jahr vier Prozent ihres Vorjahresbruttoeinkommens abzüglich Zulagen einzahlen. Gefördert werden inklusive Zulagen maximal 2.100 Euro pro Jahr. Der Mindestbeitrag liegt bei 60 Euro jährlich.

Bausparen für den Nachwuchs: Grundstein für die Zukunft

Mit Bausparen können Eltern und Großeltern schon jetzt den Grundstein für die Zukunft der Kinder und Enkelkinder legen. Der Nachwuchs kann dann später selbst entscheiden, wie er das angesparte finanzielle Polster nutzt – für einen größeren Wunsch wie ein Auto oder doch für die eigenen vier Wände. Kinder oder Enkelkinder können auf vielfältige Weise vom Bausparen profitieren. Ein großes Plus: Ab 16 Jahren gibt es unter bestimmten Voraussetzungen Arbeitnehmersparzulage, Wohnungsbauprämie und Wohn-Riester-Förderung.