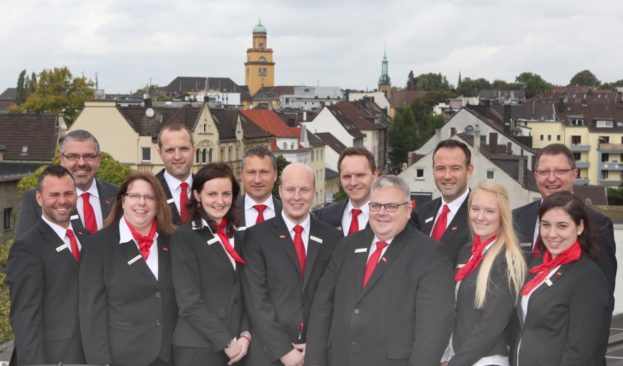
Nach über vierzig Jahren bei der Sparkasse Witten ist der langjährige Abteilungsdirektor Firmenkunden Udo Osthaus Ende September in den wohlverdienten  – wie er selbst sagt – Un-Ruhestand getreten.

Die Leitung der Abteilung Firmenkundenbetreuung hat Andreas Aschemeier übernommen, der seinerseits bereits seit 2002 als Firmenkundenbetreuer wichtige Erfahrungen gesammelt hat. Das Ressort Unternehmenskundenbetreuung wird von Thomas Rittel übernommen, der – genau wie Andreas Aschemeier und die zehn weiteren Firmenkundenbetreuer – der großen Mehrzahl der Wittener Unternehmer, Firmeninhaber und Freiberufler seit Jahren bestens bekannt ist.

Andreas Aschemeier: „Gemeinsam mit meinem Team freue ich mich auf die neue Aufgabe und die Fortsetzung der erfolgreichen Zusammenarbeit mit unseren Kunden. Aus meiner Sicht ist und bleibt auch weiterhin der enge persönliche Kontakt eine wichtige Voraussetzung dafür, dass wir eine kompetente und maßgeschneiderte Beratung bis in die Betriebe, Werkstätten, Praxen und Büros unserer Kundschaft ausrollen können. Witten braucht eben Unternehmer und keine Unterlasser! Und genau darin, in der Begleitung und Unterstützung der heimischen Wirtschaft, sehen wir unsere Aufgabe.“

team_s-firmenkundenbetreuung_b1220
Unser Team der Firmenkundenbetreuung

Auf dem Foto in der hinterer Reihe, v.l.n.r.:
Andreas Aschemeier, neuer Leiter der Abteilung Firmenkundenbetreuung, die Firmenkundenbetreuer Daniel Stephan, Heiko Schmidt, Tobias Kumpolt, Peter Stracke sowie Thomas Rittel, Leiter des Ressorts Unternehmenskundenbetreuung.
In der vorderen Reihe, v.l.n.r.:
die Firmenkundenbetreuer*innen Rafael Garcia, Katja Rosenthal, Juliane Simon, Philipp Wutzdorff, Jens Herkströter, Alina Herstell sowie die Teamassistentin Annika Wilhelm.

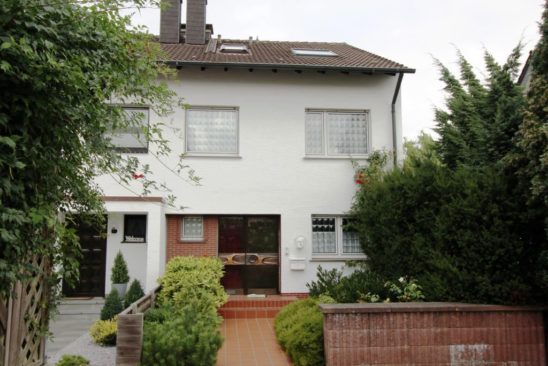
Gepflegte Doppelhaushälfte mit Garage in beliebter Wohnlage Witten-Bommern, Doppelhaushälfte

Objektbeschreibung

Diese in 1979 errichtete Doppelhaushälfte befindet sich in einer ruhigen und gemütlichen Wohnsiedlung.

[button color=“red“ url=“https://magazin.sparkasse-witten.de/wp-content/uploads/2016/10/45250035-170379.pdf“]Exposé als PDF laden[/button]

Das vollunterkellerte Eigenheim bietet Ihnen auf zwei Vollgeschossen und im ausgebauten Dachgeschoss eine Wohnfläche von ca. 169 m². Das Erdgeschoss überzeugt durch den großen Wohnbereich mit Zugang zur Terrasse. Im Ober- bzw. Dachgeschoss liegen weitere großzügige und individuell nutzbare Räume mit Balkon bzw. Loggia.

Einrichtungen zur Deckung des täglichen Bedarfs wie Einkaufsmöglichkeiten, Schulen, Kindergärten und Ärzte sind im Ortsteil Bommern vorhanden.

Aufteilung Kellergeschoss: Flur, Heizungsraum, Kellerraum, WC, Hobbyraum

Aufteilung Erdgeschoss: Diele, Gäste-WC, Küche, Wohn-/Essbereich, Terrasse

Aufteilung Obergeschoss: Flur, Badezimmer, Kinderzimmer, Schlafzimmer, Balkon

Aufteilung Dachgeschoss: Duschbad, Kinderzimmer, Loggia

Ausstattung

– Gaszentralheizung als Fußbodenheizung
– separater Warmwasserspeicher
– Kunststofffenster mit Isolierverglasung
– Satteldach mit Betondachsteineindeckung
– 1 Garage
– Gäste-WC
– Kaminofen im Wohnzimmer
– WC im Kellergeschoss
– Tageslichtbad mit Wanne im Obergeschoss
– Duschbad mit Fenster im Studio

Energiebedarfskennwert

121,27 kWh/(m²*a) Energieeff.-Kl. D

Lage

– ruhige Einbahnstraße von Witten-Bommern
– alle Einrichtungen zur Deckung des täglichen Bedarfs sind im Ortskern von Witten-Bommern vorzufinden
– Schulen und Kindergärten in Witten-Bommern
– Bushaltestelle fußläufig zu erreichen

Bezug

bezugsfrei

Objektnummer

SIP-ID 45250035-170379

Preise

Kaufpreis 289.000 €
Kaufpreis pro m² 1.706,02 €
Käuferprovision 3,57 % (inkl. MwSt.)

Flächen

Wohnfläche 169,4 m²
Gesamtfläche 169,4 m²
Grundstücksfläche 270 m²
Anzahl Zimmer 4,5

Zustand

Baujahr 1979

Energieausweis

Energieausweistyp Bedarfsausweis
Endenergiebedarf 121,27 kWh/(m²*a)
Effizienzklasse D
Baujahr lt. Energieausweis 1979
Gebäudeart Wohngebäude
Wesentlicher Energieträger Gas

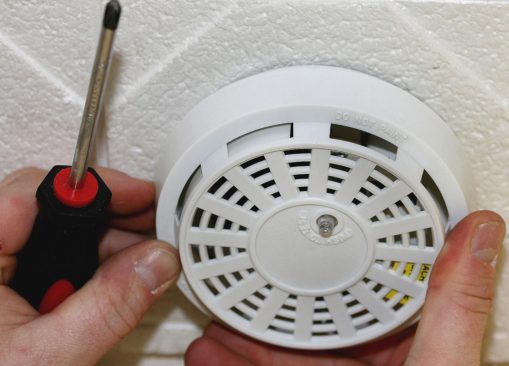
Rauchmelder sind klein und unscheinbar und doch retten sie mit ihrem schrillen Piepton Leben. Ab 1. Januar 2017 sind sie in Nordrhein-Westfalen in allen Wohnungen und Häusern Pflicht.

Galt die Rauchmelderpflicht bereits seit April 2013 für Neubauten, müssen nun bis Ende des Jahres alle Bestandsbauten in Nordrhein-Westfalen nachgerüstet werden. Die Installationspflicht liegt bei den Bauherren bzw. bei den Eigentümern. Sollte der Eigentümer seiner Pflicht nicht nachkommen, empfehle ich jedem Mieter Druck zu machen oder die Rauchmelder selbst anzubringen. Denn wer die Gefahr nicht ernst nimmt, spielt mit dem eigenen Leben.

Jedes Jahr sterben bundesweit fast 400 Menschen bei Bränden. Das Feuer ist aber nicht die größte Gefahr. 95 Prozent der Brandopfer sterben an einer Rauchvergiftung. Drei bis fünf Atemzüge reichen meist aus, um bewusstlos zu werden oder durch giftige Gase zu sterben. Rauchwarnmelder können hier Leben retten, denn es geht oft um Sekunden. 70 Prozent aller Brandopfer kommen übrigens nachts im eigenen Haus im Schlaf um.

Trotz dieser alarmierenden Fakten sind etliche Haushalte immer noch ohne Rauchwarnmelder oder die Besitzer haben die Geräte zwar bereits angeschafft, aber noch nicht installiert. Ich kann nur eindringlich raten, die kleinen Lebensretter umgehend zu installieren. Kinderzimmer und Schlafräume sind vorrangig mit Rauchmeldern auszustatten. Ebenso Wohnräume, die regelmäßig zu Schlafzwecken genutzt werden. Für Flure, über die Rettungswege von Aufenthaltsräumen führen, gilt die Rauchmelderpflicht. Auch offene Treppenräume in Wohnungen enthalten meist Flure und sind mit Rauchmeldern auszustatten. Hausbesitzer sollten jedoch zusätzlich zur Pflicht unbedingt auch daran denken, das Wohnzimmer, den Dachboden und den Keller mit Rauchmeldern auszustatten.

Beim Kauf der Rauchmelder sollte unbedingt auf unabhängige Gütesiegel, zum Beispiel VdS, GS und Q geachtet werden. Die „Q“-Kennzeichnung steht für besonders hochwertige Rauchwarnmelder. Ihre fest eingebaute Batterie hält beispielsweise zehn Jahre.

Sind die Rauchmelder angebracht, ist der unmittelbare Besitzer einer Wohnung, also der Mieter bzw. der selbst nutzende Eigentümer zuständig für die regelmäßige Wartung, die Funktionsprüfung und den Batteriewechsel. Ausnahme: Der Eigentümer hat diese Verpflichtung vor Inkrafttreten des Änderungsgesetzes am 1. April 2013 bereits übernommen.

Weitere Informationen finden Sie unter www.provinzial-rauchmelder.de

Am 4. Oktober ist unser neues Kunden-Service-Center gestartet. Unter der Rufnummer (02302) 174-5950 steht ein Team von ausgebildeten Bankkauffrauen und -männern zu allen Servicefragen rund um’s Geld zur Verfügung. Wer schnell einen Dauerauftrag geändert haben möchte, Fragen zu seinem Online-Banking hat, eine defekte SparkassenCard austauschen muss oder eine Zinsbescheinigung braucht – ein Anruf genügt, um diese und andere Servicedinge zu erledigen.

Selbstverständlich beantwortet das Team auch Online-Anfragen und erledigt Online-Aufträge, die uns auf den verschiedensten Wegen erreichen – aus der Sparkassen-App, einfach per E-Mail oder dem Online-Banking. Die E-Mail-Adresse des Kunden-Service-Centers lautet: kundenservice@sparkasse-witten.de.

Das Serviceteam hat sich neu zusammengefunden und eingearbeitet, um unseren Kunden nun von montags bis freitags von 8.00 Uhr bis 18.00 Uhr mit Rat und Tat zur Seite zu stehen. Fachleute aus dem Online-Bereich sowie gestandene Kundenberater*innen bilden das Kunden-Service-Center.

201609_ksc_ma

Die Mitarbeiter*innen unseres Kunden-Service-Centers

Die Art Kontakte der Kunden zu ihrer Bank, zu ihrer Sparkasse hat sich in den letzten Jahren stark verändert. Morgens vor der Arbeit eben schnell per Telefon, abends vielleicht online, dann auch mal wegen einer wichtigen Beratung in die Filiale zum Kundenberater und öfter zum Geldautomaten – so erleben wir unsere Kunden heute.

Filialen wird es bei uns immer geben. Und das ist sowohl richtig als auch notwendig. Unsere Einschätzung deckt sich mit diversen Umfragen. So ergab eine aktuelle Studie, dass gerade junge Leute den Gang zum persönlichen Berater schätzen:

„Der Vergleich der Altersgruppen zeigt: Besonders großen Wert auf die persönliche Anlaufstelle vor Ort legen ausgerechnet die Digital Natives. So ist 84 Prozent von ihnen ein dichtes Filialnetz wichtig. Bei den Älteren sagen das 73 Prozent. Diese Vorliebe für den persönlichen Kontakt vor Ort mag überraschen. Wer besonders technikaffin ist, informiert sich über Bankprodukte in Blogs, Finanz-Apps und sozialen Medien, könnte man meinen. Die Studie zeigt aber, dass die jüngeren Deutschen die persönliche Beratung in der Filiale mit 86 Prozent den digitalen Angeboten vorziehen. Zum Vergleich: Bei den Älteren sind es 81 Prozent.“

Das persönliche Gespräch mit den Kundenberater*innen in unseren Filialen und BeratungsCentern steht also hoch im Kurs – bei unseren Kunden und bei uns. Kein noch so gut programmierter Online-Rechner wiegt ein Beratungsgespräch auf, in dem das Für und Wider einer anstehenden Entscheidung gemeinsam anhand der Ziele und Erwartungen des Kunden erarbeitet wird.

Diese Servicedinge erledigen unsere Mitarbeiter*innen des Kunden-Service-Centers  u. a. schnell und bequem für Sie:

Adressänderungen vornehmen
Bargeld-Lieferservice anfordern
Beratungstermin vereinbaren
Daueraufträge anlegen, ändern, löschen
Duplikatauszüge anfordern
Fremdwährungen bestellen
Karte/n nach Verlust oder Diebstahl sperren
Ersatzkarte/n bestellen
Kontostand und Umsätze erfragen
Konto- und Steuerbescheinigungen anfordern
Lastschriftrückgaben
Online-Banking sperren
Online-Banking, Problem/e beheben
Online-Banking, Sperre aufheben
Rückruf des Beraters vereinbaren
Sparlotterie, Gewinnnummern
Sparlotterie, Los-Dauerauftrag einrichten, ändern, löschen

Wir hatten jetzt einen exklusiven Einblick in das PIN Bootcamp von kartensicherheit.de – herzlichen Dank dafür.

Witten, die grüne Stadt: Überall gibt es Parks, Grünanlagen, Alleen, Gärten und Plätze – mit vielen unterschiedlichen Bäumen. Die lohnt es sich näher zu betrachten.

Die Diplom-Geografin und Vorsitzende der Naturschutzgruppe Witten „NaWit“ Birgit Ehses hat unterschiedliche Bäume unserer Heimatstadt mit großer Sachkenntnis beschrieben.

Die Porträts der Bäume und der vielen kleinen Details wie Blätter und Früchte steuerte der Wittener Diplom-Fotodesigner Stefan Ziese bei – und lädt damit auch optisch zum Staunen ein. Herzlichen Dank dafür an Birgit Ehses und Stefan Ziese.

In diesem Beitrag widmen wir uns der Rosskastanie.

Schon gewusst?

Die Bezeichnung „Ross-“ oder „Pferdekastanie“ leitet sich von der Bedeutung ab, die dem für Menschen und bestimmte Tiere schwach giftigen Samen früher beim Kurieren kranker Pferde beigemessen wurde. Besonders bei Husten und Wurmerkrankungen verschafft die Rosskastanie Erleichterung.

Kal2016_10_Oktober_Blatt

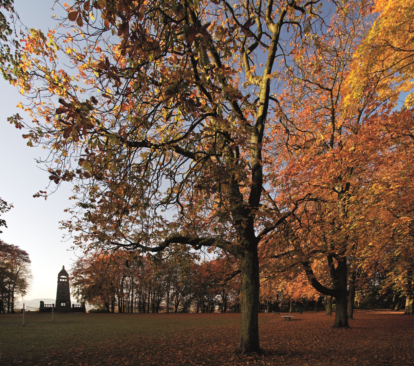
Auf dem Hohenstein, nahe des Berger-Denkmals, säumen Kastanienbäume die Wegränder und Wiesenflächen. Zusammen mit anderen Baumarten bilden sie die Wald- und Parkanlage Hohenstein, die Ende des 19. Jahrhunderts auf den ehemals gerodeten und für die Landwirtschaft genutzten Flächen von der Stadt Witten für die wachsende Industriebevölkerung nach dem Vorbild englischer Landschaftsgärten angelegt wurde.

Gold- bis braungelb leuchtet im Herbst das Laub der Rosskastanie. Der uns vertraute Baum mit den auffallend großen fingerförmigen Laubblättern und den rundlichen glänzenden Kastanienfrüchten ist hier jedoch nicht heimisch. Sein ursprüngliches Verbreitungsgebiet sind die Berg- und Schluchtwälder des Balkans. Von dort gelangte die Art im 16. Jahrhundert durch die Osmanen, die bei ihren Feldzügen Kastanien als Pferdefutter mit sich führten, von Konstantinopel (Istanbul) nach Mitteleuropa.

Kal2016_10_Oktober_Blüte

Die rötlich braunen Samen der Rosskastanie schmecken im Gegensatz zu den Esskastanien bitter und sind für den Menschen nicht genießbar. Sie reifen in kugeligen grünen Stachelkapseln und fallen nach dem Aufplatzen im Herbst zu Boden. Dort werden die Kastanienfrüchte gerne zum Basteln oder Dekorieren aufgesammelt. Man schätzt sie aber auch als Winterfutter für Rothirsche, Rehe, Wildschweine und anderes Schalenwild.

Schon im Oktober sind am Kastanienbaum die Knospen für den Blattaustrieb im nächsten Frühjahr zu erkennen. Im Mai erscheinen viele weiße Blüten, die in 20 – 30 cm langen „Kerzen“ zusammenstehen. Sie bilden ausgiebig Nektar und Pollen und sind daher eine gute Bienenweide. Die Einzelblüten zeigen eine interessante blütenökologische Anpassung: Blüten, die noch nicht besucht wurden, zeigen einen gelben Fleck, das Saftmal. Nach der Bestäubung färbt sich das Saftmal rot und die Nektarquelle versiegt. Da die Farbe Rot für Bienen nicht wahrnehmbar ist, werden diese Blüten von Bienen nicht mehr angeflogen.

Die Rosskastanie zählt zur Familie der Seifenbaumgewächse. Die Samen enthalten einen hohen Anteil Saponinen und bilden durch Schütteln in Wasser einen seifenähnlichen Schaum. In der Kosmetik werden Kastanien sehr häufig in Form wässriger Auszüge verwendet. Des Weiteren gewinnt man aus Samen, Borke, Blättern und Blüten einen Grundstoff für die pharmazeutische Industrie. Die aus den Wirkstoffen hergestellten Präparate werden beispielsweise gegen Krampfadern, Hämorrhoiden oder geschwollene Füße eingesetzt.

Kal2016_10_Oktober_Frucht

2008 wurde die Gewöhnliche Rosskastanie zur Arzneipflanze des Jahres gewählt. Schon früher nutzte man die verschiedenen Pflanzenteile der Rosskastanie zum Färben von Wolle. Aus der Holzkohle wurde Schießpulver hergestellt.

Fraglich ist, wie lange die Rosskastanie uns in Zukunft noch als Alleebaum, als Zierbaum in Parkanlagen und auf Plätzen oder als Schattenspender in Biergärten erhalten bleibt. Denn seit einigen Jahren setzt ein Bakterium (Pseudomonas syringae) der Baumart mächtig zu. Blutende Stellen sowie Risse und Dellen am Hauptstamm deuten auf eine Bakterieninfektion hin. Mit zunehmender Erkrankung ist das Welken und Absterben einzelner Äste zu beobachten. Schon in den Jahren zuvor war die Rosskastanie durch die Miniermotte gefährdet, durch deren Befall die Blätter frühzeitig abfielen. Während die Motte den Baum nur schwächt, führt das gefräßige Bakterium sogar zum Absterben der Bäume.

Kal2016_10_Oktober_Esskastanie

Esskastanie (Castanea sativa)

Mit der Rosskastanie hat die Edel- oder Esskastanie, die zu den Buchengewächsen gehört, außer der Form der Früchte nichts gemein. Bekannt sind ihre essbaren Maronen, die geröstet zur Winterzeit angeboten werden und die Grundlage leckerer Kastaniengerichte wie zum Beispiel Kastanienpüree, Maronensuppe oder Kastanienkuchen bilden. In Witten findet man die wärmeliebende Baumart nur selten. Ein über 200 Jahre altes Exemplar steht auf dem Wassergewinnungsgelände der Stadtwerke Witten nahe der Ruhrbrücke in Bommern.

Auch wenn Sie mich jetzt für verrückt halten, wenn Sie beginnen, diesen Beitrag zu lesen – es ist einen Versuch wert, mal einen Monat auf „Ausgabe-Diät“ zu leben. Es ist natürlich klar, dass es viele Menschen gibt, für die eine strenge Ausgabenplanung jeden Tag Realität ist. Das verdient unseren Respekt und unsere Anerkennung. Die Sparkassen wurden übrigens im 19. Jahrhundert gegründet, um genau dort helfend zur Seite zu stehen. Und das hat sich nicht geändert.

Deutschland scheint – allen Unkenrufen zum Trotz – ein Land der Genießer geworden zu sein: Mehr als 60 Millionen Deutsche gehen ihren eigenen Angaben zufolge häufig oder doch ab und zu essen. Viele sehen das aber auch als verzichtbaren Luxus.

Denn auf die Frage, wo sie ihrer Meinung nach mit am ehesten sparen könnten, nennen 59 Prozent Restaurantbesuche. Deshalb: Verzichten Sie mal für einen Monat auf diesen Luxus. Leicht können Sie so 100 oder mehr Euro sparen. Statt mittags in Kantine oder Schnellrestaurant essen gehen selbst was mitbringen, statt des Coffee to go einfach Kaffee zu Hause kochen und im Thermosbecher mitnehmen, statt des Feierabendweins oder -biers im Lokal lieber auf dem Balkon ein Glas trinken. Manch einer wird staunen, wie viel Geld ihm das spart. Und umso freudiger wird man nach dem „Diät-Monat“ wieder mit Freunden ausgehen und Spaß haben.

160822_gfs_ausgabendiaet_artikelbild-02_discounter

Beim Einkauf sparen

Mehr als 80 Prozent der Deutschen geben an, ihnen sei eine kurze Entfernung bei der Auswahl eines Geschäftes wichtig. Also gehen viele zu dem Supermarkt, der besonders nah an ihrem Zuhause oder auf dem Weg zur Arbeit liegt. Nicht immer ist der aber der preiswerteste. Probieren Sie deshalb in Ihrem „Ausgabendiät-Monat“ andere Wege aus. Manchmal sind Wochenmärkte eine gute Alternative, wenn Händler dort Obst oder Gemüse schnell losschlagen müssen. Testen Sie auch mal Produkte von Discountern. In den Verpackungen der Handelsmarken stecken oft Produkte von Markenherstellern, die qualitativ nicht schlechter sind.

160822_gfs_ausgabendiaet_artikelbild-03_fitness-studio

Gratis Sport machen

Der Spar-Monat sollte natürlich nicht zu Lasten Ihrer Gesundheit und Fitness gehen. Aber ein Fitness-Studio geht nun einmal ins Geld. Prüfen Sie deshalb, ob Ihr Studio einen Ruhemonat anbietet und nehmen Sie ihn. Meist gibt es eine gewisse Vorlaufzeit, die Sie einhalten müssen. Damit Ihr Training während der Ausgabendiät nicht ausbleibt, können Sie beispielsweise joggen oder schwimmen gehen. Auch Walken bringt Fitness. Anleitungen und ausführliche Videos dazu gibt es im Web jede Menge. Aber auch hier gilt, dass zum Wohlfühlen auch das Zusammensein mit anderen gehört. Allein Sport treiben macht nicht immer Spaß.

160822_gfs_ausgabendiaet_artikelbild-04_kein-geld

Ausgaben generell reduzieren: Der einkauffreie Tag

Wer kein Geld ausgibt, spart – klingt logisch. Nehmen Sie sich deshalb vor, einen Tag pro Woche nichts zu kaufen. Gar nichts: keinen Kaffee unterwegs, keine Kaugummis am Kiosk, keine App fürs Smartphone.

Die Bargeldbefürworter behaupten ja immer, wer bargeldlos zahlt, verliert schnell den Überblick über seine Ausgaben. Das ist in Zeiten von Online-Banking und Konto-Apps auf dem Smartphone natürlich nicht mehr ganz korrekt.

Mein Tipp: Verwenden Sie an einzelnen Tagen mal kein Bargeld, sondern zahlen nur mit Karte. Das diszipliniert und erleichtert Ihnen den Überblick über Ihre Ausgaben im Verhältnis zu Ihrem Kontostand. Mit der kostenfreien App Ihrer Sparkasse haben Sie den immer im Blick.

Und fragen Sie ruhig mal im Geschäft, warum Sie die 7,58 Euro, die Ihr Einkauf gerade kostet, nicht mit Karte zahlen können. Der deutsche Handel tut sich nämlich auch schwer mit Kartenakzeptanz.

160822_gfs_ausgabendiaet_artikelbild-05_o%e2%95%a0epnv


Fahrtkosten sparen

Auto fahren kostet Geld für den Treibstoff, für öffentliche Verkehrsmittel braucht es einen Fahrschein. Fahrradfahren und laufen hingegen ist gratis, sofern Sie ein Rad Ihr Eigen nennen. Versuchen Sie in Ihrem Ausgabendiät-Monat, die eine oder andere Strecke so mal kostenlos zurückzulegen. Nicht nur Ihr Portemonnaie, auch Ihre Gesundheit wird es Ihnen danken. Die „Unterhaltskosten“ für den eigenen Wagen laufen natürlich weiter. Wer da konsequent sparen will, braucht sehr gute alternative Verkehrsanbindungen.

160822_gfs_ausgabendiaet_artikelbild-06_kein-abo

Fixkosten bei Abonnements sparen

Manche Abos lassen sich nicht so einfach stilllegen, andere hingegen schon. Viele Anbieter von Streaming-Diensten sind monatlich kündbar. Wenn Sie dennoch nicht auf Musik, Serien oder Filme verzichten wollen: Testen Sie einen Konkurrenten Ihres Anbieters, der einen kostenlosen Probemonat bietet. Auch bei Tageszeitungen ist es oft möglich, für einen gewissen Zeitraum auszusetzen.


So behalten Sie den Überblick:
Über die Haushaltskosten kann man leicht die Übersicht verlieren. Erobern Sie sich die Kontrolle zurück. Stellen Sie anhand des Haushaltsrechners zusammen, was Sie wofür ausgeben. Und finden Sie heraus, wo Sie vielleicht sparen können.

Hier geht’s zum Haushalten mit dem Einkommen

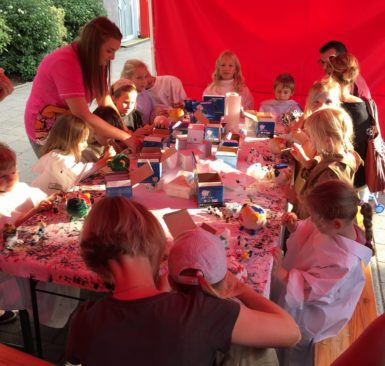
Spiel, Spaß und Spannung gab es beim diesjährigen Weltkindertag am 25.09.2016: Bei KNAXigem Sonnenschein konnten die Kids von 14.00 Uhr bis 18.00 Uhr auf der autofreien Ruhrstraße viele tolle Aktionen erleben. Unser KNAX-Klub war natürlich auch mit der Sparschwein-Malaktion dabei. Die KNAXianer bemalten eifrig ihre Sparschweine, sodass wir hinterher viele bunte Kunstwerke bewundern konnten. Nun wollen wir hoffen, dass die kleinen Sparschweine auch fleißig befüllt werden!

Bei der Europäischen Zentralbank sind die Zinsen im Keller. Das wirkt sich auch auf die Zinsen auf Sparbüchern, Tagesgeldern und anderen Einlagen hierzulande aus. Es gibt jedoch Kreditinstitute aus anderen Ländern, die zum Teil mit höheren Zinssätzen werben.

Was Sie vor einer Geldanlage im Ausland wissen sollten

Mal angenommen, Sie haben Ihr Geld bei einer Bank angelegt, die plötzlich pleite geht. Was dann?
In der EU sind pro Sparer und Institut mindestens 100.000 Euro geschützt. Nach höchstens sieben Werktagen sollten Sie Ihr Geld zurückbekommen. So zumindest die Theorie. Denn das sogenannte „Einlagensicherungssystem“ im jeweiligen Land müsste das Geld erstatten. Reicht das Geld darin nicht, ist aber noch nicht alles verloren. Das jeweilige Land müsste Ihnen das Geld zurückzahlen – solange es zahlungskräftig ist. Laut Stiftung Warentest ist deshalb nicht jede Einlagensicherung in der EU vertrauenswürdig. Das ist sie nur, wenn die drei größten Rating-Agenturen Bestnoten für die Finanzkraft des jeweiligen Landes gegeben haben.

Was die Geldanlage in Deutschland auszeichnet

Deutschland gehört zu diesen vertrauenswürdigen Ländern. Außerdem gibt es bei uns neben der in der EU gesetzlich vorgeschriebenen Einlagensicherung eine zusätzliche, freiwillige Einlagensicherung. Die Institutssicherungen der Sparkassen-Finanzgruppe und der Genossenschaftsbanken sowie die freiwillige Einlagensicherung der privaten Banken sichern auch Beträge über 100.000 Euro ab.

Sicherheit oder Rendite?

Wer darüber nachdenkt, sein Geld im Ausland anzulegen, kommt nicht um folgende Frage herum: Ist mir Sicherheit oder eine hohe Rendite wichtiger? Die Entscheidung treffen letztlich Sie. Niemand kann sie Ihnen abnehmen.

Im Vermögensbarometer der Sparkassen des Jahres 2015 äußerten bundesweit insgesamt 1.900 Personen, welche drei Faktoren ihnen bei der Geldanlage am wichtigsten seien. Das Ergebnis: „Sicherheit“ lag auf Platz 1. Eine „hohe Rendite“ rangierte noch nach „Flexibilität“ und „Verfügbarkeit“ auf Platz 4. Sicherheit bieten wir Ihnen weiterhin … und hoffen, dass der Leitzins trotzdem bald wieder steigen wird.

Geldanlage im Nullzins-Tief: Es sind wirklich sehr magere Zeiten für Sparer. Klassische Geldanlagen wie Tagesgeld oder Sparbriefe bringen zurzeit so gut wie keine Zinsen. Es gibt jedoch durchaus Alternativen. Aber welche kann man wirklich empfehlen?


Das Wichtigste aber zuerst: Teilen Sie Ihr Geld auf
Experten raten seit jeher, Kapital stets auf mehrere Anlageformen aufzuteilen. Einen Teil sollten dabei immer ein „Notgroschen“ sein, über den man schnell verfügen kann. Drei Netto-Monatsgehälter sind dafür ein guter Anhaltswert. Darüber hinausgehendes Vermögen können Sie auf andere Anlageklassen verteilen.

Wie Sie dabei vorgehen, besprechen Sie am besten in einem persönlichen Gespräch mit Ihrem Sparkassen-Berater.

Nun aber zu den Anlagealternativen und ihrer Eignung.


Überlegenswert ist eine Geldanlage in Aktien
Wir Deutschen sind sehr zurückhaltend, ja ängstlich, wenn es um Aktien geht: 2015 lebten dem Institut für Demoskopie Allensbach zufolge 7,21 Millionen Menschen in Haushalten, die Aktien halten. 2012 waren es noch 8,5 Millionen Menschen. Dieser Rückgang ist erstaunlich, denn gerade in Zeiten, wo es auf Spareinlagen kaum Zinsen gibt, sind Aktien und Aktienfonds ja gute Alternativen. Betrachtet man es langfristig, erzielen sie durchaus gute Erfolge. Anleger müssen aber wissen und in ihre Entscheidung mit einbeziehen, dass Aktienanlagen Schwankungen unterliegen.


Denken Sie über Eigentum nach
Während Anleger die niedrigen Zinsen ärgern, sind sie für Immobilienkäufer ein Segen. Denn wenn Sparzinsen im Keller sind, sind Kreditzinsen es auch. Damit ist die Finanzierung einer Immobilie so günstig wie lange nicht. Ein weiterer Vorteil bei der Anlagen in Immobilien: Auf verschiedenen Wegen fördert der Staat die Anschaffung. Das wiederum treibt allerdings in manchen Gegenden die Preise in die Höhe. Besonders gute Lagen in einigen Großstädten hatten in den vergangenen Jahren hohe Teuerungsraten. Jedes Immobilienvorhaben sollte daher individuell und nur mit Fachwissen an Ihrer Seite bewertet werden.


Ein bisschen Gold und Silber, ein bisschen Glitzerglitzer
Edelmetalle wie Gold sind gerade in Krisenzeiten bei Anlegern beliebt. Das zieht Spekulanten an, die wiederum treiben die Preise in die Höhe. Doch ebenso unvermittelt können sie unerwartet wieder fallen. Deshalb sollte kein zu großer Anteil eines Vermögens in Edelmetallen angelegt sein. Das Risiko eines plötzlichen hohen Wertverlusts ist zu groß.


Die Lebensversicherung: Immer noch angeraten?
Die Lebensversicherung steht ja derzeit bei vielen „Experten“ in der Kritik. Aber obwohl die Garantiezinsen aufgrund der anhaltenden Niedrigzinsphase immer mehr sinken, können sich Lebensversicherungen immer noch lohnen. Man muss nur wissen, für wen unf für welches Ziel. Wer zum Beispiel Kinder hat, profitiert bei Riester-Verträgen von Zulagen. Für Selbstständige können manche Vorsorgeformen steuerlich lohnend sein. Eine entsprechende Beratung ist also mehr als sinnvoll, allen Unkenrufen zum Trotz.


Oder mal was ganz Verrücktes?
Wertanlage in Blech: Oldtimer sind groß in Mode. Ob sie aber wirklich zur Geldanlage taugen, muss ebenso hinterfragt werden, wie Kunst oder seltene Briefmarken, alte Spitzenweine oder Immer wieder gibt es Berichte über Sammlergegenstände, deren Wert geradezu explodiert.
Nur sind solche Wertsteigerungen oder -abstürze selten präzise vorherzusagen, es droht ein totaler Verlust. Als ernsthafte Geldanlage kommt das daher kaum infrage.

Sie haben Fragen dazu? Hier können Sie sie stellen:

[gravityform id=“10″ title=“true“ description=“true“]


380 Mal im Jahr war ein Eigentümer zu seinen Mietobjekten unterwegs – zu viel, fand das Finanzamt. Vermietet jemand eine oder mehrere Immobilien, kann er die sachlich begründeten Fahrten dorthin in seiner Steuererklärung als Werbungskosten geltend machen. Heißt: Die Ausgaben für die Fahrten können in vollem Umfang abgeschrieben werden. Schwierig wird es allerdings, wenn die Zahl dieser Fahrten allzu sehr ausufert.

Der Fall
Einem Eigentümer gehörten mehrere Objekte, die er regelmäßig zur Erledigung von Verwaltungs- und Aufsichtsaufgaben aufsuchte – teilweise sogar mehr als einmal täglich. Zusammengerechnet fielen in einem Jahr 380 Fahrten an. Diese Kosten machte er in seiner Steuererklärung geltend. Das zuständige Finanzamt wollte diese Werbungskosten (0,30 Euro je angefahrenem Kilometer) jedoch nicht anerkennen und den Eigentümer auf die finanziell für ihn unattraktivere Entfernungspauschale (0,30 Euro je Entfernungskilometer) beschränken.

Das Urteil
Sucht ein Vermieter ein Vermietungsobjekt nicht nur gelegentlich auf, sondern fortdauernd mit einer gewissen Nachhaltigkeit, dann wird er dort schwerpunktmäßig tätig. Er unterhält dann, vergleichbar mit einem Arbeitnehmer, eine regelmäßige Tätigkeitsstätte. So lautet die Entscheidung des Bundegerichtshofs und erkannte deswegen lediglich die Entfernungspauschale an, wie der Fiskus. Schließlich könne sich der Vermieter auf diese immer gleichen Wege einstellen und die Kosten geringer halten (Bundesfinanzhof, Aktenzeichen IX R 18/15).

Quelle: Infodienst Recht und Steuern der LBS

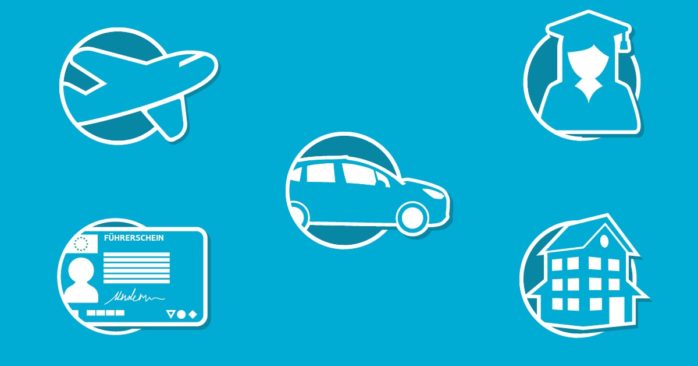
Erwachsen werden ist nicht nur spannend, sondern in aller Regel auch teuer: Ausbildung, Studium, erste Wohnung, Führerschein. Da haben Sie es als Eltern nicht immer leicht. Wir haben Ihnen dazu mal was zusammengestellt.


Auslandsaufenthalt

Ob zum Sprachen lernen, für ein Work&Travel-Programm oder einfach um den Horizont zu erweitern – viele junge Menschen wollen nach dem Schulabschluss und vor dem Start in den Beruf oder ins Studium noch etwas von der Welt sehen. Der Zeitpunkt könnte nicht günstiger sein. Familiäre Verpflichtungen haben die meisten in diesem Alter noch nicht. Wie es nach der Reise weitergeht, wissen sie vielfach bereits. Manchmal sind schlicht nur einige Wochen oder Monate zu überbrücken.

Je nach Reiseziel unterscheiden sich die Kosten. 5.000 Euro aber sollten für einen längeren Aufenthalt inklusive Flug überall auf der Welt ausreichen. Für ein Sparziel in dieser Höhe und mit einem Zeithorizont von zehn Jahren oder mehr bietet sich das Ratensparen an. Dabei überweisen Sie monatlich einen festen Betrag, am besten per Dauerauftrag. Die Laufzeit ist flexibel. Bei vielen Angeboten winkt zudem eine Sparprämie.

Extra-Tipp 1:
Dieses Sparziel wäre vielleicht auch was für die Großeltern. Sprechen Sie sie ruhig mal drauf an.

Extra-Tipp 2:
Verbinden Sie dieses Sparziel mit einem Los-Dauerauftrag für die Sparkassen-Sparlotterie. Ein Los kostet 6,00 Euro, davon geht der Sparanteil von 4,80 Euro auf’s Saprkonto. Bei 12 Losen pro Monat sind das 57,60 Euro. Dazu kommt ein garantierter Gewinn von 2,50 Euro pro Monat, weil bei den 12 Losnummern in chronologischer Reihenfolge immer die einstellige Gewinnnummer dafür dabei ist. Und vielleicht gibt Fortuna ja noch größere Gewinne dazu – maximal sind 100.000,00 Euro drin.

Mehr dazu unter

https://www.sparkasse-witten.de/sparlotterie

Wenn Sie unser Online-Banking nutzen, können Sie den Los-Dauerauftrag sofort abschließen.

Immer noch heiß begehrt: Der Führerschein

1,6 Millionen praktische Führerscheinprüfungen gab es in Deutschland im Jahr 2015.Das zeigt: Auch wenn das eigene Auto nicht mehr die gleiche Bedeutung wie früher hat, ist der Führerschein nicht aus der Mode gekommen. Gerade für junge Menschen ist er wichtig, um mobil und unabhängig zu sein.

Den Führerschein zu machen, ist je nach Stadt unterschiedlich teuer. In München kostet die Fahrschule rund 1.800 Euro, in Berlin nur etwas mehr als 1.000 Euro. Weil der Preis in den kommenden Jahren wegen der Inflation eher höher liegen wird, sind 2.000 Euro ein guter Richtwert als Sparziel. Auch für das erste Auto empfiehlt es sich bereits heute mit dem Sparen anzufangen.

Um diese für einen langen Zeitraum relativ geringe Summe bequem zu erreichen, empfiehlt sich ein Sparplan. Bei einer monatlichen Sparsumme von 25 Euro erreichen Sie in weniger als neun Jahren auch bei niedrigen Zinsen Ihr Sparziel. Zudem bleiben Sie bei dieser Anlageform flexibel, können Sparraten aussetzen und kommen leicht an Ihr Geld.

Wir haben dafür sogar einen speziellen Sparvertrag, das Sparkassen-Führerscheinsparen.
Mehr dazu direkt unter
https://www.sparkasse-witten.de/fuehrerscheinsparen

Geld fürs Studium

Während Studium oder Ausbildung wird Ihr Kind nicht viel Geld verdienen, aber dennoch Ausgaben haben. Auch um eine reibungslose und zügige Berufsausbildung zu ermöglichen, ist ein finanzieller Grundstock für die jungen Erwachsenen wichtig.

Denn wer viel jobben muss, hat weniger Zeit fürs Studium.

Einen genauen Wert zu schätzen, den Ihr Kind später benötigt, ist schwierig. Als Grundstock für einen guten Start in die ersten Semester sollten 20.000 Euro ausreichend sein.

Auch hier beitet sich ein Ratensparvertrag an. Weil die Summe auch bei einem Zeitraum von 15 Jahren oder mehr nicht unerheblich ist, können sich auch andere Personen wie Großeltern oder Paten beim Sparen beteiligen. Ein Vorteil ist, dass Sie den Zeitpunkt, wann das Geld benötigt wird, gut abschätzen können: der liegt nach dem Schulabschluss des Kindes.

Erste Einrichtung

Mit jedem Umzug sind Kosten verbunden, vor allem aber auch mit dem Auszug von zu Hause in die erste eigene Wohnung oder das WG-Zimmer. Manche Wohnung muss erst renoviert werden. Danach gilt es, eine erste Einrichtung zu mal kaufen: Sofa, Bett, Schreibtisch, Schrank, Computer, Küchentisch und -stühle. Da kommen schnell einige Tausend Euro zusammen.

Um Summen in dieser Höhe über mehrere Jahre anzusparen, sind sind neben Sparverträgen auch Aktienfonds durchaus eine Möglichkeit. Auch eine Kombination ist überlegenswert. Gerade bei längerfristigen Anlagen sind Aktien eine gute Alternative, weil eine höhere Rendite als bei anderen Sparformen zu erwarten ist. Bitte beachten Sie aber: Aktienfonds unterliegen Schwankungen. Und ziehen Sie Ihren Kundenberater bei uns auf jeden Fall in Ihre Überlegungen mit ein, um vermeidbare Risiken nicht zu übersehen. Gerade bei der Geldanlage für Kinder steht Sicherheit an allererster Stelle.